« Donner maintenant, pour soi et pour ses enfants »
Statut du texte. Ce qui est posé comme nécessaire, c’est le désendettement, et son commencement immédiat. Le livret obligataire citoyen décrit ici en est une mise en œuvre, chiffrée mais ouverte : un lecteur en concevra peut-être une meilleure. Les étiquettes [Nécessaire], [Proposé] et [Ouvert] marquent ce qui relève de la fin et ce qui relève du moyen. Le chiffrage est illustratif, sous hypothèses explicites, non une prévision.
Introduction — une élection existentielle
Nous sommes à un an d’une élection présidentielle. Le présent texte n’en traite pas : il parle d’autre chose, d’un enjeu qui déborde le calendrier des mandats et que l’on pourrait dire existentiel. La France porte, à la fin du deuxième trimestre 2026, une dette publique de 3 595,5 milliards d’euros, soit 119,0 % du produit intérieur brut. Sa charge d’intérêts avoisine 79 milliards en 2026 et 91 milliards attendus en 2027. À un taux d’OAT à dix ans proche de 4,5 %, chaque euro nouveau coûte cher, et la marge d’emprunt se referme.
Cet article naît d’une filiation. Il prolonge la doctrine de la commutativité économique vers le champ non marchand qu’elle s’était réservé, et il dérive, plus profondément, d’une autre réflexion de l’auteur : l’archipel des îlots, cette idée d’une organisation à taille humaine fondée sur une règle simple — qui veut, peut : la volonté, plus les moyens que les gens se donnent. Le dispositif proposé ici en est l’application au budget : un îlot de volontaires, que nul n’oblige, qui décident ensemble de reprendre la main sur la dette de la nation. C’est un début.
L’argument n’est pas comptable. L’État s’est défini, depuis un siècle, par sa capacité à encaisser les chocs — la crise financière de 2008, la pandémie de 2020, et de plus en plus les catastrophes climatiques. Or deux courbes vont désormais en sens contraire. La capacité d’intervention se réduit, parce que la dette et ses intérêts absorbent les marges. Et le besoin d’intervention augmente, parce que les chocs deviennent plus fréquents et plus coûteux. Se désendetter, ce n’est donc pas renoncer à dépenser : c’est reconstituer la capacité de répondre quand viendra le prochain choc.
Se désendette qui veut pouvoir réemprunter demain — non pour ne plus jamais réemprunter, mais parce que tout dépend du pire à venir.
I. La nécessité, chiffrée — le coût des chocs
Pour être pris au sérieux, l’argument de la capacité d’intervention doit s’appuyer sur des ordres de grandeur, non sur des prévisions. Deux suffisent : un choc ponctuel massif, et une dérive qui s’installe.
A. Le choc ponctuel — la pandémie
La Cour des comptes a audité les dépenses supplémentaires nettes liées à la crise sanitaire : 82,7 milliards d’euros pour la seule année 2020, sur une hausse totale des dépenses publiques de 96,4 milliards dont 86 % imputables à la crise (rapport du 9 septembre 2021). L’effort s’est poursuivi : en 2021, les dépenses nettes du budget général de l’État ont atteint 426,7 milliards (+37,1 milliards sur 2020) et la dette 2 145 milliards fin 2021. Le gouvernement avait, lui, estimé par avance le coût total à 424 milliards sur 2020-2022 — prévision toutes administrations confondues, à distinguer du montant audité. Dans tous les cas, un seul choc a ajouté à la dette l’équivalent de plusieurs décennies de l’effort proposé plus loin.
B. La dérive structurelle — le climat
L’étude de France Assureurs de l’automne 2021 projette un coût cumulé des sinistres climatiques de 143 milliards d’euros sur 2020-2050, le double des 69 milliards de 1989-2019, dans un scénario pessimiste à +4 °C. La hausse tient pour un peu plus de moitié à l’enrichissement du parc assuré, pour un tiers au réchauffement lui-même. Déjà, sur 2020-2023, le coût réel a dépassé de 18 % les projections faites pour 2050 : le risque se réalise plus vite que prévu. L’ACPR évoque une hausse des primes de 130 à 200 % d’ici 2050. France Stratégie et la direction générale du Trésor convergent sur le coût de l’inaction. À la part assurée s’ajoute la charge publique — indemnisation, reconstruction, prévention.
Ces deux montants ne s’additionnent pas mécaniquement : ils mêlent des périmètres et des années différents. Ils valent comme deux ordres de grandeur distincts, et c’est leur concomitance, plus que chacun pris isolément, qui définit le risque. On aura reconnu, en arrière-plan, la thèse de la compression civilisationnelle : les chocs se rapprochent à mesure que les structures qui les absorbent s’usent.
De cette nécessité découle une conséquence sur la méthode : la décision de se désendetter et son commencement ne sont pas négociables, car la marge se referme pendant qu’on délibère. Seul l’instrument l’est. [Nécessaire]
II. Le principe — la commutativité budgétaire
A. Définition
La commutativité budgétaire est la propriété d’un circuit budgétaire — prélèvement, dépense, financement — dans lequel aucune partie ne s’enrichit en dehors d’une création objectivable et soumise à renouvellement permanent, et aucune ne supporte une charge sans contrepartie objectivable. [Proposé]
Elle prolonge au budget la définition de la commutativité économique. Entendue au sens large, mais chiffrable : la contrepartie doit pouvoir se mesurer, sans quoi le sens large dissoudrait le critère. Ici, la contrepartie du souscripteur n’est pas son consentement — l’article fondateur refuse d’assimiler consentement et commutativité, par critique de la position marginaliste — mais le désendettement effectif et, par lui, la capacité restaurée de l’État à protéger ceux qui ont contribué.
B. Trois relations de nature différente
Le budget n’est pas un échange unique : c’est un circuit de trois relations, qu’il faut distinguer pour appliquer à chacune la juste mesure de commutativité.
L’État et les créanciers du déficit — un échange au sens strict : prêt contre intérêts, avec un prix, un risque, un terme. La commutativité s’y applique directement.
L’État et le contribuable ou l’usager — un gradient impôt → taxe → redevance, où la commutativité croît avec l’équivalence entre le paiement et la prestation : nulle pour l’impôt pur, maximale pour la redevance, qui exige déjà en droit cette équivalence. Pour l’impôt, la commutativité s’apprécie entre situations, par l’intermédiaire de l’État.
Le contribuable et le créancier, par l’État — la relation triangulaire : le contribuable finance en dernier ressort le rendement du créancier. C’est l’apport propre de la théorie, et c’est là que le livret intervient, en faisant du contribuable lui-même un créancier.
C. Nature juridique — un fait créateur, puis restitutif
La contribution volontaire au désendettement n’est pas un échange marchand. Elle relève de la catégorie du fait créateur de valeur dégagée dans un article antérieur : un effet attaché à un fait, qui produit de la valeur là où il n’y avait qu’une charge. Et elle est, plus précisément, un fait restitutif : le citoyen qui a bénéficié toute sa vie des biens collectifs — écoles, voirie, secours, fonds de garantie, prise en charge des catastrophes — rend une part de ce qu’il a reçu lorsqu’il vient au secours de l’État en péril. La dépense qui entretient, répare ou protège relève du restitutif et du réparateur, non de la captation : c’est précisément cette capacité-là que la rente de la dette étrangle. [Proposé]
D. Deux étages, une contribution progressive
La théorie comporte un étage commutatif — le souscripteur et l’État : principal, coupons, extinction — et un étage distributif, gouverné par l’article 13 de la Déclaration de 1789, la contribution répartie selon les facultés de chacun. Le principe tient en trois mots : chacun donne (a) s’il le veut, (b) selon ce qu’il peut, et (c) la contribution est progressive — la part des ressources donnée croît avec les ressources, elle n’est pas proportionnelle. Nul n’est obligé ; seuls les volontaires souscrivent, et il faut l’assumer : beaucoup refuseront, certains par rejet. Que l’allègement futur profite aussi aux non-souscripteurs ne rompt pas la solidarité : il la réalise, à proportion des possibilités de chacun. [Nécessaire]
Cette progressivité selon les facultés ne vaut pas que pour le don : elle vaut aussi pour l’impôt. Une ressource nouvelle, progressive, comme une TVA progressive — pistée dans un article antérieur et aujourd’hui rendue techniquement simple par la facturation électronique et les caisses connectées — en serait l’application du côté des recettes. L’idée n’est pas isolée : la littérature fiscale récente décrit des TVA de fait progressives fondées sur le même levier numérique. Elle est perfectible, et sa formalisation fine reviendra à qui sera sollicité pour la conduire ; on la pose ici comme une ouverture, non comme un dispositif arrêté. [Ouvert]
Être commutatif, c’est aussi une affaire de constance : la règle demeure quand le montant change. Qui devient aisé ne change pas d’avis comme une girouette — c’est le barème qui s’applique à lui. Et l’État, de son côté, doit tenir ses règles pendant toute la durée d’une tranche, sans quoi le livret perd sa crédibilité.
III. La mesure — capter ce qui se capte
Le critère énonce la norme ; un instrument doit observer l’écart à la norme. Là où il échoue faute de prix de référence, le critère gouverne seul — sinon la théorie deviendrait infalsifiable.
A. Trois espèces de dépenses
Toute dépense se classe par son effet présent, non par la mission : restitutive — entretenir, réparer, assurer ce qui existe ; créatrice — apporter une valeur nouvelle ; de position — maintenir un bénéfice acquis sans création. Une même mission régalienne peut relever des trois : la justice qui innove, par exemple en se dotant d’outils d’intelligence artificielle qui réduisent ses délais, fait une dépense créatrice, à condition que la création soit objectivée par un indicateur avant/après. Deux tests départagent les cas douteux : l’incidence finale — qui conserve en dernier ressort le bénéfice ? si c’est un tiers autre que le bénéficiaire visé, la dépense est de position — et le renouvellement : une dépense ou un prélèvement qui persiste sans réexamen, tel l’impôt provisoire devenu pérenne, viole le principe. [Proposé]
B. La surface de captation
Transposée du marché, la captation se mesure comme l’intégrale de l’écart entre un prix de référence et le prix réel. Côté créanciers : l’écart entre le taux servi et le taux correspondant au risque réellement porté, intégré sur l’encours. Si la dette baisse vraiment, la prime de risque baisse, et le taux réduit n’est plus un sacrifice du citoyen mais la mesure même de la commutativité.
Côté services publics, l’objection classique tombe dès qu’on identifie le bon essaim : le concurrent de l’État n’est pas lui-même, ce sont les autres États, dans la compétition économique mondiale. Le prix de référence devient le coût d’un service équivalent chez les États comparables les plus efficients — rapporté à l’unité de résultat, non au budget, dont les périmètres diffèrent. La vélocité de cette érosion est elle-même une mesure : très faible, elle révèle un verrouillage. Reste une borne : une captation suppose une partie enrichie identifiable ; un surcoût sans bénéficiaire est de l’inefficience, qui relève d’un autre critère. [Proposé]
IV. L’instrument — le livret obligataire citoyen
Ce qui suit est une mise en œuvre possible, non la seule. Chaque trait est amendable ; c’est la fin qui est fixée, pas le moyen. [Ouvert]
Souscription volontaire, accessible aux plus modestes par de petits versements réguliers. Toutes les petites mains sont bienvenues : elles sont la courroie d’entraînement et la légitimité du dispositif, non son volume.
Contribution progressive par classes de ressources — de l’ordre de 3 %, 6 % puis 15 % du niveau de vie. Le critère est les ressources, jamais l’étiquette d’une prestation : il couvre d’un coup les salariés modestes, les pensions d’invalidité et toutes les situations, sans liste ni stigmatisation.
Abondement de l’État direct, croissant pour les moins favorisés, décroissant jusqu’à nul pour les plus aisés — faute de quoi la commutativité selon les facultés n’aurait pas lieu d’être. Il remplace le crédit d’impôt, inopérant pour les non-imposables.
Coupons versés annuellement, non capitalisés — sinon, au-delà d’environ dix-sept ans, la créance du détenteur dépasserait le principal éteint et la dette de l’État envers lui augmenterait.
Extinction du principal à l’échéance, intérêts conservés, chaque extinction réduisant la dette. Réémission possible, mais toujours inférieure au capital éteint, et à taux réduit justifié par la baisse effective du risque porté.
Transmission aux descendants, qui cumulent le leur jusqu’à extinction de la dette : un plan de plusieurs générations, assumé comme tel.
Trois leviers, puis le contrat citoyen
Le désendettement ne repose pas sur le seul livret. Trois leviers s’enclenchent en cascade. Le premier est le livret : il attaque le stock, en rachetant de la dette dont il éteint le principal — seul apport extérieur qui fait réellement baisser le montant dû. Le deuxième est le retour du budget à l’équilibre : il ferme le robinet, en cessant de financer par l’emprunt la dépense nouvelle. Le troisième est la baisse du taux : à mesure que la dette diminue, la prime de risque exigée sur les émissions nouvelles se réduit, et la charge d’intérêts baisse deux fois — par le taux et par le volume. L’économie ainsi libérée, nulle aujourd’hui, atteindrait 13 milliards par an à 3 000 milliards de dette, 57 à 1 000. Réinjectée, elle rembourse davantage, ce qui abaisse encore le taux : une spirale vertueuse, exactement inverse de la spirale de surendettement que l’on connaît. C’est le sens de l’intuition selon laquelle l’État vit mieux à mesure qu’il se désendette — à une réserve près : la baisse du taux porte sur la prime de risque française, non sur le taux directeur de la Banque centrale européenne, qui obéit à d’autres causes ; c’est une tendance, non une mécanique garantie année après année.
Un quatrième temps se dessine, qu’il faut nommer sans s’y attarder : une fois l’équilibre atteint, un léger excédent primaire — des recettes supérieures aux dépenses hors intérêts — permettrait de rembourser la dette sans réemprunter, et non plus seulement de la stabiliser. C’est le prolongement naturel de la théorie ; il ne se posera concrètement que lorsque l’équilibre sera là, et sautera alors aux yeux. On se borne ici à le mentionner. [Ouvert]
Le contrat citoyen
Porté à une élection majeure, le livret devient un contrat citoyen : un engagement réel de réduire, d’une part, le déficit et la dette ; d’autre part, le train de vie de l’État et le gaspillage. Sa garantie n’est pas un verrou juridique — les règles d’affectation et d’or ont toutes été contournées —, mais le contrôle démocratique informé. Un indice public rend visible, chaque année, la capacité d’intervention restante et le chemin parcouru ; les citoyens votent en connaissance de cause, pour des candidats qui tiennent le cap. La sanction est électorale, non comptable. Les articles 14 et 15 de la Déclaration de 1789 — droit de suivre l’emploi de la contribution, droit de demander compte à tout agent public — en fournissent le fondement. [Proposé]
V. Chiffrage prospectif
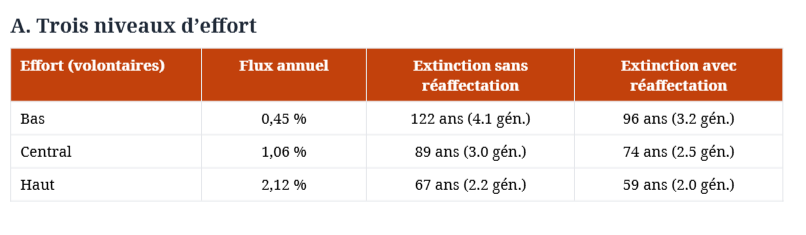
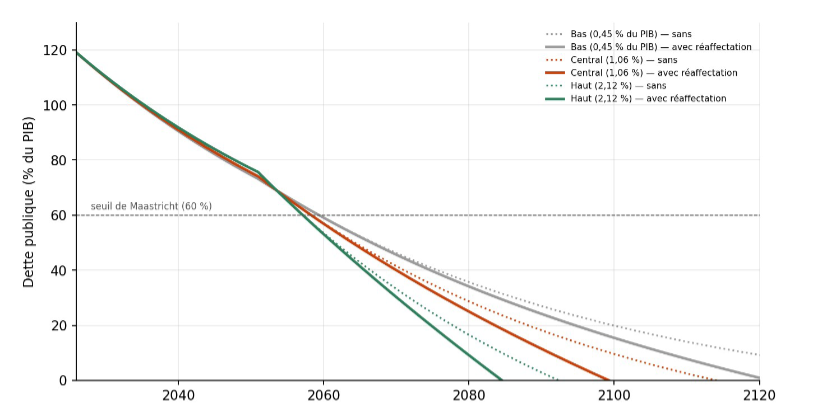
Hypothèses explicites : dette de départ 3 595,5 Md€ (119 % du PIB) ; coupon 4 %, calé sur l’OAT à dix ans ; budget ramené à l’équilibre ; croissance nominale prudente de 2 %, les 2,5 % étant rarement atteints. La durée d’extinction n’est pas une donnée d’entrée : elle se déduit de l’effort consenti, car c’est la dette qui commande l’horizon, non l’inverse.
A. Trois niveaux d’effort
B. La même contribution, répartie par classes
Le flux ne vient pas de tous également. En combinant deux paliers — de petits montants versés par le grand nombre et des montants élevés versés par une minorité — et en les ventilant par classes de ressources, le scénario central (flux de 32 Md€ par an, soit 1,06 % du PIB) se décompose ainsi :
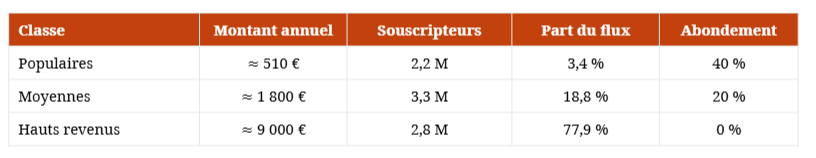
Les classes populaires fournissent 3,4 % du flux, les hauts revenus près de 78 %. Ce déséquilibre n’est pas à masquer : il faut l’assumer. Les petites mains portent la légitimité et la solidarité de l’article 13 ; les gros paliers portent le volume. Les deux sont nécessaires, pour des raisons différentes.
C. Lecture
La durée est de l’ordre de deux à quatre générations, selon l’effort. La réaffectation de l’économie d’intérêts — le troisième levier — fait gagner une vingtaine d’années : à mesure que la dette baisse, la charge libérée devient le vrai moteur du remboursement.
Le temps long est un choix, non un défaut. Le béton romain tient deux mille ans, le béton armé cinquante : ce qui se fait vite ne dure pas. Un désendettement tenu sur deux générations est à l’échelle de ce qu’il répare.
On ne verra pas la fin, mais on verra le tournant. Le point où la dette cesse de croître puis décroît survient dès les premières années — c’est lui qui fonde le « pour vos enfants ».
Le sacrifice réel est mesurable : le principal étant éteint, le souscripteur perd, en valeur actuelle, de l’ordre de 0,25 à 0,37 € par euro souscrit selon la maturité. C’est ce que l’étage distributif compense pour les plus modestes — et ce qui place le dispositif, non du côté du placement, mais du côté du don. À titre de repère, les Français donnent aujourd’hui un peu plus de 4 milliards d’euros par an aux associations.
VI. Une porte laissée ouverte
Sur le moyen. Le livret est une proposition. Un lecteur en trouvera peut-être une meilleure après avoir lu ces pages — qui sait ? Ce qui doit être tranché n’est pas l’instrument mais la décision de se désendetter. La thèse ne tombe donc pas si le livret est critiqué : elle appelle à le remplacer par mieux. [Ouvert]
Sur les générations. Il serait contradictoire d’imposer aux générations suivantes la manière d’affronter des chocs qu’elles connaîtront mieux que nous. Ce que la nôtre leur doit n’est pas un plan, c’est un État net de dette — une marge de manœuvre intacte. On leur lègue l’outil, pas la consigne. C’est, par un autre chemin, l’exigence de l’article 28 de la Déclaration de 1793 : une génération ne peut assujettir les suivantes à ses lois. Cet article n’a aujourd’hui aucune valeur positive ; il vaut comme principe, et il vise d’abord la dette elle-même — ce qui renforce la thèse avant de limiter son instrument.
L’ouverture porte sur le moyen, jamais sur la décision ni sur le moment. « Une meilleure solution viendra peut-être » ne peut servir de prétexte à l’ajournement : le désendettement est à engager tout de suite, parce que la marge se referme.
Conclusion
La commutativité budgétaire ne fonde rien : elle mesure, et elle norme. Son critère est l’absence d’enrichissement hors création et de charge sans contrepartie. Son instrument proposé est un livret par lequel le citoyen de bonne foi vient, librement et selon ses moyens, au secours de l’État, en échange d’un désendettement effectif. Sa finalité n’est pas d’éteindre la dette pour elle-même, mais de rendre à la nation la capacité de faire face — de pouvoir encore, demain, vivre ensemble. Changer de cap sans l’équipe pour le tenir resterait un vœu pieux ; mais le cap, lui, peut être nommé, et il l’est ici.
Donner maintenant, pour soi et pour ses enfants.
Auteur
Vidal Bravo-Jandia Miguel
— Ingénieur · Maîtrise droit (Paris II Panthéon-Assas) · Master II droit (UFR Montpellier I) —
Points ouverts
Définition objectivable de la cible « train de vie de l’État / gaspillage », et de ce que mesure l’indice (captation, inefficience, ou les deux).
Barème progressif exact et bornes des classes de ressources.
Exclusion du livret de la base ressources des prestations sociales (à vérifier en droit).
Optimum de vitesse du retour à l’équilibre — une consolidation trop brutale pèse sur la croissance, donc sur le ratio de dette.
Modalités de l’abondement à la sortie des dispositifs d’aide, lissées pour éviter tout effet de seuil, avec un socle pour ceux qui ne peuvent pas sortir.
Traitement successoral de la transmission du livret ; définition objective de la « bonne foi » et clause de sauvegarde en cas de difficulté.
Notes & Références
Chaque référence est le lien lui-même, cliquable.
Articles de l’auteur cités en fondement
→ La commutativité économique — mesure de la captation et architecture de redistribution (DSE 381)
→ À qui est la dette ? (J Corporate, DSE 482)
→ Progressive VAT and the State Public Account — TVA progressive (Consumption & Competition Gazette)
Textes juridiques
→ Déclaration des droits de l’homme et du citoyen de 1789 — articles 13, 14 et 15
→ Déclaration de 1793 — article 28 (une génération ne peut assujettir les suivantes)
→ Article 1104 du Code civil — bonne foi dans les contrats
Données — dette, taux, revenus
→ Insee — dette publique T2 2026 : 3 595,5 Md€, 119,0 % du PIB
→ Insee — niveaux de vie 2023 (médian 25 760 €, D9/D1 = 3,5)
→ Insee — population par âge au 1er janvier 2026
→ Taux de l’OAT 10 ans — moyenne mensuelle (BCE, Banque de France)
Données — coût des chocs
→ Cour des comptes — Les dépenses publiques pendant la crise (9 sept. 2021) : 82,7 Md€ nets en 2020
→ Cour des comptes — Le budget de l’État en 2021 (dépenses nettes 426,7 Md€, dette 2 145 Md€ fin 2021)
→ France Assureurs — étude 2021 : 143 Md€ de sinistres climatiques sur 2020-2050 (scénario +4 °C)
→ France Stratégie / DGTrésor — coût de l’inaction climatique (synthèse gouvernementale)
TVA progressive — appui externe
Générosité — point de comparaison
→ France générosités — dons des particuliers un peu plus de 4 Md€ par an (2025)
Les illustrations de cet article ont été générées par intelligence artificielle. Ce ne sont ni des documents historiques ni des représentations authentiques.
Envie de publier vos propres articles ?
Rejoignez la communauté Digital Synapse Exchange et partagez vos recherches.