J CORPORATE · REVUE D’ACTUALITÉ & D’INFORMATION JURIDIQUE
Le renversement de la charge de la preuve comme économie de la répression
Miguel Vidal Bravo-Jandia · octobre 2026
L’État dépense l’essentiel de ses moyens de contrôle à chercher des fraudeurs qu’il ne trouve que par sondage. Je propose d’inverser le dispositif : présumer chacun en infraction, fixer un forfait exorbitant et laisser l’honnête en sortir par la preuve. Le droit positif en contient déjà les pièces détachées. Il ne les a jamais assemblées.
I. Le coût de la recherche
Quand la loi interdit de frauder, elle confie à l’État une tâche sans fin : trouver, parmi des millions de contribuables, d’assurés et de professionnels, ceux qui ne respectent pas la règle, puis prouver qu’ils ne la respectent pas. Aucune administration ne peut contrôler tout le monde. Elle contrôle donc par sondage, en ciblant les dossiers qui éveillent un soupçon, et laisse passer le reste.
Ce mode de répression a une conséquence connue depuis longtemps. Beccaria observait déjà que la certitude d’une peine, même modérée, impressionne davantage que la crainte d’un châtiment terrible accompagnée de l’espoir de l’impunité.1 Deux siècles plus tard, Gary Becker a formalisé le calcul : le délinquant compare le gain de l’infraction à la sanction multipliée par la probabilité d’être pris.2 Le contrôle par sondage maintient cette probabilité basse. Il rend donc la fraude rationnelle pour quiconque sait compter.
Le fraudeur n’ignore pas la loi. Il la comprend parfaitement, et il parie. Durcir les peines n’y change rien tant que la probabilité reste faible, car une sanction énorme que l’on a peu de chances de subir ne dissuade pas. Le défaut n’est pas dans le texte de l’interdiction. Il est dans la manière dont l’État s’organise pour la faire respecter.
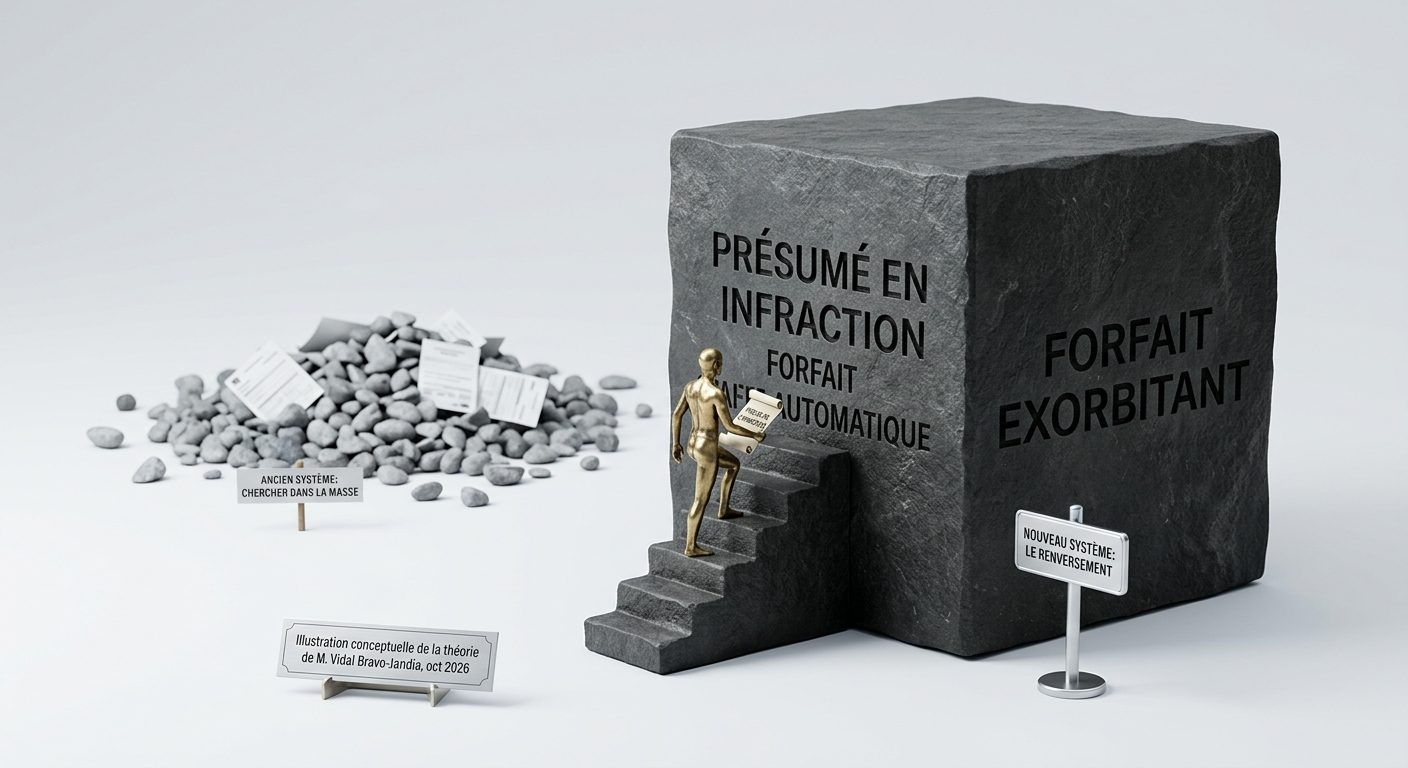
Je pars de ce constat pour poser une question simple : et si l’État cessait de chercher ?
II. Le renversement
Le principe tient en trois règles. Première règle : chacun est présumé en infraction et redevable, chaque année, d’un forfait. Deuxième règle : ce forfait est exorbitant, c’est-à-dire supérieur à ce que rapporterait la fraude dans l’immense majorité des cas. Troisième règle : celui qui prouve qu’il n’a pas fraudé en est exonéré.
Trois populations se séparent alors d’elles-mêmes. L’honnête prouve sa probité et ne paie que son dû : dans ce système, la preuve de l’honnêteté lui rapporte directement, puisqu’elle lui épargne le forfait. Le petit et le moyen fraudeur constatent que leur fraude, même réussie, leur rapporterait moins que le forfait qu’ils paieront de toute façon ; ils n’ont plus aucun intérêt à frauder et rentrent dans le rang pour pouvoir, à leur tour, prouver. Reste celui dont la fraude rapporte davantage que le forfait. Celui-là ne prouvera rien, paiera et gardera l’excédent. Mais il appartient à une population minuscule, composée pour l’essentiel de très grandes fortunes et de très grandes entreprises, que l’administration connaît déjà.
Le contrôle change alors de nature. L’État ne cherche plus une aiguille dans une botte de foin : le mécanisme a fait disparaître la botte, il ne reste que les aiguilles. Ses moyens se concentrent sur une poignée d’acteurs repérables au lieu de se disperser sur toute la population.
Le forfait réunit en outre les deux leviers que Beccaria et Becker distinguaient. Il est sévère, puisqu’il est exorbitant. Il est surtout certain, puisqu’il tombe automatiquement sur tous ceux qui ne prouvent pas, sans contrôle ni loterie. Le fraudeur ne peut plus parier sur sa chance.
Un montant unique ne fonctionnerait pas : écrasant pour l’artisan, il serait dérisoire pour le grand groupe. Le forfait doit donc être calé par paliers, indexés sur une base observable sans enquête, comme le revenu déclaré par les tiers, le chiffre d’affaires ou le patrimoine. À chaque palier, il doit dépasser le gain de la fraude ordinaire à ce niveau.
III. Les tiers-déclarants, ou pourquoi l’honnête sort sans effort
L’objection immédiate est que le renversement transfère la charge sur l’honnête : l’État ne chercherait plus les fraudeurs, mais devrait examiner les preuves de dizaines de millions de foyers. Elle ne tient pas, parce que l’essentiel de ces preuves existe déjà et parvient à l’administration sans que l’honnête ait à lever le petit doigt.
Le salarié et le retraité ne déclarent pas seuls leurs revenus : l’employeur et la caisse de retraite les transmettent à l’administration, qui préremplit la déclaration. Les banques déclarent les intérêts et les comptes. Pour cette majorité, la preuve de la non-fraude se trouve déjà dans les fichiers de l’État. Elle sort du forfait automatiquement.
La réforme de la facturation électronique étend ce mécanisme aux entreprises. Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques et les grandes entreprises et ETI doivent les émettre ; les PME, TPE et micro-entreprises suivront pour l’émission au 1er septembre 2027.3 Chaque facture transitant par une plateforme, l’entreprise dispose d’un tiers qui atteste ses flux. Le carrousel de TVA à grande échelle, qui dépasse n’importe quel forfait, devient la seule cible du contrôle.
La zone grise est connue : l’artisan, le commerçant, l’indépendant payé en partie en espèces. Aucun tiers n’atteste son honnêteté ; s’il est honnête, il doit prouver lui-même. C’est là que le mécanisme coûte encore. Mais cette population est sans commune mesure avec l’ensemble des contribuables, et chaque extension des tiers-déclarants la réduit.